睿工业解读工业信息安全市场 信息安全设备销售的现状与趋势
引言
随着工业互联网、智能制造和数字化转型的深入推进,工业信息安全已从辅助性议题上升为关乎生产连续性、企业生存乃至产业链安全的核心议题。睿工业基于长期对工业自动化与信息化市场的跟踪研究,对当前工业信息安全市场,特别是信息安全设备销售环节进行了系统解读,以期为行业从业者与用户提供有价值的参考。
一、工业信息安全市场的总体态势
工业信息安全市场保持了较快的增长节奏。一方面,政策法规持续加码,《网络安全法》《数据安全法》《关键信息基础设施安全保护条例》以及等保2.0在工业领域的延伸落地,为市场提供了明确的合规驱动力;另一方面,工业企业面临的勒索软件攻击、供应链攻击和针对OT环境的定向攻击显著增多,安全需求从“被动合规”走向“主动防御”。睿工业判断,工业信息安全市场已进入由政策与风险双轮驱动的结构化增长阶段。
二、信息安全设备销售的结构特征
信息安全设备是工业信息安全投入中最直观、占比最高的硬件品类。从销售结构观察,主要呈现以下特征:
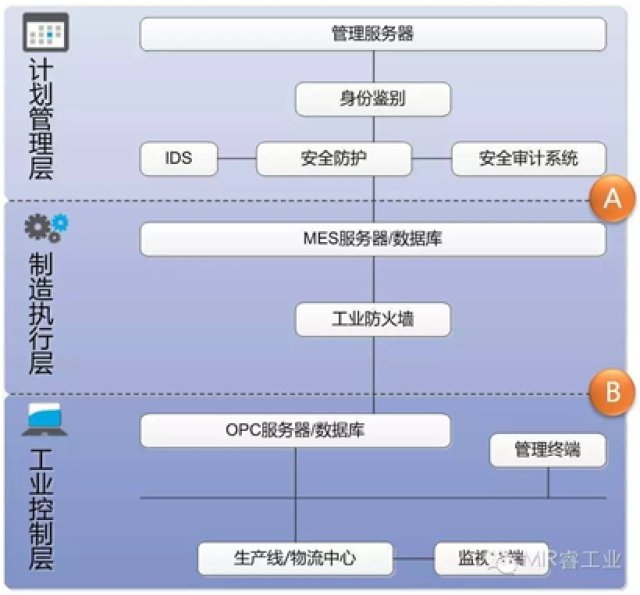
- 边界防护设备仍是主力。工业防火墙、下一代防火墙以及工业隔离网关在企业采购中占据较大份额,承担着IT/OT边界隔离与访问控制的基础职能。
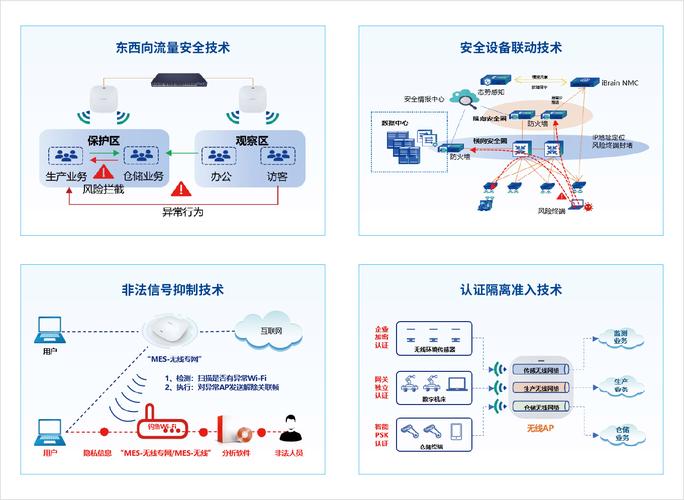
- 检测与审计类设备增长明显。工业入侵检测与防御系统(IDS/IPS)、工控安全审计平台、网络流量分析设备的销售增速高于整体市场,反映出用户从“防住”向“看得见”的能力建设转变。
- 终端与主机防护设备需求上升。工业主机防护、可信计算与终端白名单类产品,随着工控系统漏洞暴露增多而受到更多关注。
- 一体化与平台化趋势增强。越来越多用户倾向于采购集边界防护、监测审计、集中管理于一体的综合性安全平台,单一功能设备的溢价空间正被压缩。
三、渠道与销售模式的变化
在销售模式上,工业信息安全设备正经历从“单体产品直销”向“方案+服务捆绑”的转变。睿工业观察到,系统集成商与工业自动化厂商在销售链条中的作用不断强化,安全能力越来越多地作为整体自动化解决方案的组成模块被交付。订阅制安全服务、设备即服务(as-a-Service)等模式的渗透,也在改变传统的一次性硬件销售逻辑。
四、行业与区域需求分化
从行业看,电力、石化、轨道交通、市政水务等关键信息基础设施相关行业是信息安全设备采购的主力,其采购金额大、合规要求严;从区域看,长三角、珠三角及京津冀等制造业集聚区域的需求领先,中西部区域则随产业转移呈现较快增速。用户规模上,大型集团以集中采购与统一管理平台为主,中小企业则更关注高性价比的轻量化设备与服务。
五、挑战与瓶颈
设备销售环节仍面临若干挑战:一是部分工业用户对安全投入的价值感知不足,预算受限;二是OT环境对设备稳定性与低时延要求极高,产品销售需匹配工业生产特性;三是产品同质化竞争加剧,价格压力上升;四是既懂工业又懂安全的人才稀缺,影响设备的部署与持续运营。
六、趋势展望
研究来看,工业信息安全设备销售将呈现四点趋势:其一,深度绑定工业场景的专用化设备将获得竞争壁垒;其二,融合起边缘计算与安全能力的设备形态(如安全边缘网关)加速普及;其三,服务化收费比重提升,硬件销售与运营服务深度绑定;其四,AI赋能的威胁检测与自动响应能力成为设备差异化竞争的关键附加值。
工业信息安全市场正处于由合规驱动向能力驱动过渡的关键阶段,信息安全设备销售既是市场规模的直观体现,也是用户安全防护能力的终端容器。睿工业对当前市场的深入研判也为设备提供商在产品策略、渠道布局与客户经营上提供了参考。赢在销售端既看重对市场结构的精准把握,也更看重中国实体工业企业对韧性安全能力的持续重视。
如若转载,请注明出处:http://www.hzrsjod.com/product/7.html
更新时间:2026-10-26 12:10:54